Strukturna procijena rizika vol. 3.
Prinos na američku desetogodišnju obveznicu ponovno se kreće oko 5 posto. Zašto nekoliko postotnih bodova na tržištu o kojem većina ljudi gotovo nikada ne razmišlja može promijeniti cijenu kredita, dionica i nekretnina, i možda pokazati gdje se skriva sljedeći financijski problem.
Američka državna obveznica vjerojatno je jedan od najdosadnijih financijskih instrumenata na svijetu. Iza nje stoji samo obećanje: posudi mi novac, ja ću ti za to plaćati kamatu i na određeni datum vratiti glavnicu. Bez tvornice, proizvoda, umjetne inteligencije i novog lijeka, a njezina cijena teško da će preko noći porasti deset puta.
A ipak cijena tog dosadnog instrumenta utječe na cijenu gotovo svega ostalog: na kamate koje plaćaju građani i kompanije, na stambene kredite, vrijednost dionica i nekretnina, financiranje novih tvornica, državne dugove drugih zemalja, tečajeve valuta i odluke investicijskih fondova diljem svijeta.
Zato se posljednjih dana događa nešto što na prvi pogled izgleda nezanimljivo, ali vrijedi pažljivo pratiti. Prinos američke desetogodišnje državne obveznice ovog kasnog ljeta 2026. godine iznosi oko 5 posto za desetogodišnju posudbu. Dok se sjeverna hemisfera kupala i sunčala, u takozvanom financijskom srcu svijeta zavrtio se neuobičajen, a možda i očekivan vrtuljak, a na vrtuljku piše: Cijena novca. Puno stvari na ovom svijetu ima svoju cijenu, pa tako i novac. A kada se promijeni cijena novca u sustavu koji je desetljećima izgrađen na znatno jeftinijem novcu, vrijedi pogledati što se nalazi ispod poklopca motora tog vrtuljka, pa krenimo na vožnju.
Što je uopće obveznica?
Zamislimo da američkoj državi treba 1.000 dolara. Vi joj posudite 1.000 dolara, a ona vam zauzvrat izda obveznicu, obeća 40 dolara godišnje kamate i vraćanje vaših 1.000 dolara nakon deset godina. To je u osnovi obveznica, ali to nije sve.
Pretpostavimo da ste svoju obveznicu kupili jučer, kada je donosila 4 posto. Danas država izdaje novu obveznicu koja za istih 1.000 dolara daje 5 posto. Tko bi od vas kupio staru obveznicu za 1.000 dolara ako za isti novac može kupiti novu koja plaća veću kamatu? Gotovo nitko. Zato cijena vaše stare obveznice mora pasti toliko da njezin prinos postane konkurentan novoj.
Tu nastaje pravilo koje na prvi pogled djeluje nelogično: kada tržišni prinos, odnosno ta ista kamata, raste, cijena postojeće obveznice pada, i obrnuto. To je važno zapamtiti jer ćemo se tome vratiti.
Kratka povijest u nekoliko rečenica
Moderno tržište američkog državnog duga ima duboke europske korijene, a britanske obveznice zvale su se consoli. Kada je trebala novac za financiranje carstva i njegove infrastrukture, Velika Britanija izdala bi obveznicu, a bogati su je kupovali jer su vjerovali carstvu u kojem sunce nikada ne zalazi. Carstvu je, naravno, bila bolja obveznica nego usuglašavanje proračuna pet mjeseci.
Nakon stvaranja Sjedinjenih Država taj se običaj nastavio, pa je federalni dug postupno postao jedan od temelja američkog financijskog sustava, a ratovi, industrijalizacija i razvoj kapitalnog tržišta dramatično su povećavali njegovu važnost. Godina 1913. zlatnim je slovima upisana u svjetsku povijest jer su tada, tik pred rat, osnovane Federalne rezerve i Amerika je dobila središnju banku koja će s vremenom postati ključni dio monetarnog i financijskog sustava. Nakon Drugoga svjetskog rata i potonuća Europe svjetski su financijaši na konferenciji u Bretton Woodsu postavili dolar, uz njegovu tadašnju vezu sa zlatom, u središte međunarodnog monetarnog poretka.
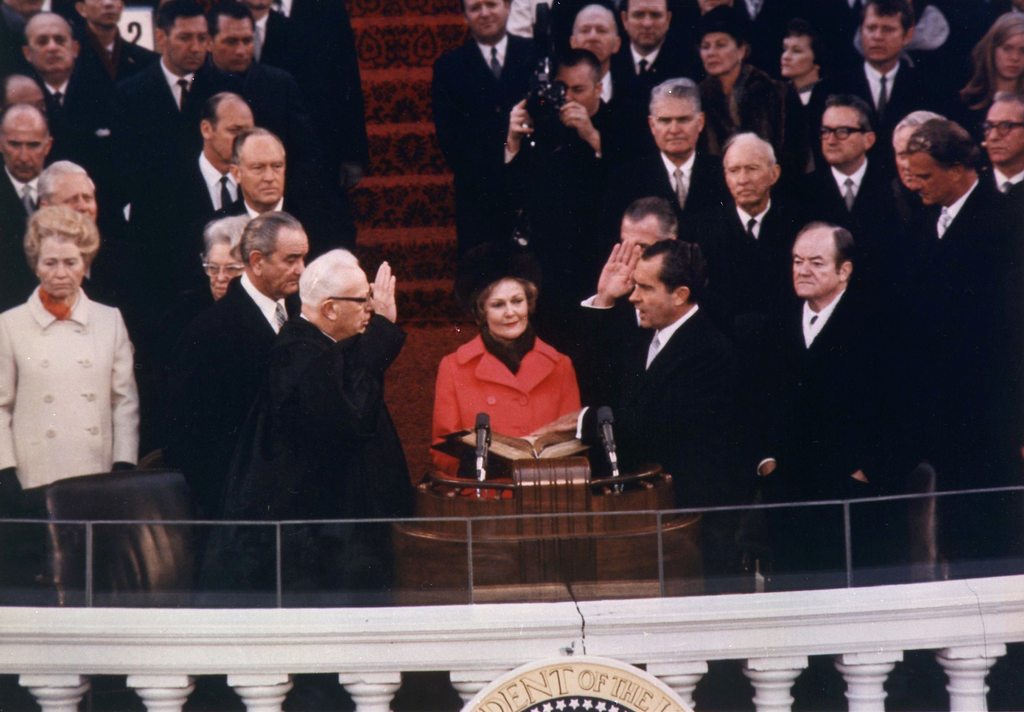
Kada je 1971. predsjednik Richard Nixon ukinuo konvertibilnost dolara u zlato, započelo je moderno razdoblje u kojem američki dolar, američka središnja banka i golemo tržište američkog državnog duga zajedno postaju jedna od glavnih infrastruktura svjetskog financijskog sustava. Zlato je odlepršalo s pozornice jer je ograničavalo tiskanje dolara, što je i logično, budući da bi bilo teško izmisliti toliko zlata da pokrije sve potrebe.
Zašto je američka obveznica važnija od drugih?
Američka državna obveznica istodobno je investicija, kolateral, rezervna imovina, instrument za zaštitu od rizika i referentna stopa prema kojoj se određuje cijena brojnih drugih financijskih instrumenata, pa je zaduživanje Washingtona samo jedna od njezinih funkcija. New York Fed upravo tako opisuje posebnu ulogu Treasury tržišta u globalnoj ekonomiji. Ona je kao zlato, pa i nešto bolje od toga, kao bajka u literaturi: jednostavna, a korisna u životu.
Danas možete posuditi novac američkoj državi i dobiti oko 5 posto kamate uz desetogodišnju obveznicu, pa netko tko od vas traži novac za rizičniji projekt mora ponuditi više. Zašto biste riskirali svoj kapital za 5 posto ako približno toliko možete dobiti na američkoj državnoj obveznici? Zato Treasury prinos postaje svojevrsna gravitacija financijskog sustava, a kada gravitacija postane jača, mijenjaju se vrijednosti ostale imovine.
Zamislimo vlasnika koji je prije nekoliko godina kupio stan na kredit. Stan mu trajno donosi 12.000 eura godišnjeg najma, nakon svih troškova. U trenutku kupnje tržište je za takvo ulaganje tražilo prinos od 6 posto, što je bila uobičajena očekivana zarada za taj rizik, pa je po toj logici stan vrijedio 12.000 / 0,06 = 200.000 eura. Vlasnik je uložio 40.000 eura vlastitog novca, a ostatak od 160.000 posudio je od banke.
Sada kamate rastu pa tržište za isto ulaganje traži 8 posto: 12.000 / 0,08 = 150.000 eura. Stan i dalje stoji, najmoprimac je u njemu, a najam je ostao isti do zadnjeg centa. Ali stan sada vrijedi 150.000 eura, a pretpostavimo da je preostala glavnica kredita i dalje 160.000 eura. Vlasnikovih 40.000 eura vlastitog uloga time je nestalo, i to nije sve: on je sada 10.000 eura u minusu, čak i kada bi danas prodao stan i otplatio kredit u cijelosti.
Promijenila se samo cijena novca, a za vlasnika koji je koristio polugu ta promjena od dva postotna boda pojela je cijeli njegov kapital i još malo. To je razlog zašto rast kamata ne boli podjednako sve. Onaj tko je kupio gotovinom izgubio je 25 posto tržišne vrijednosti na papiru, ali i dalje ima stan i pozitivnu imovinu, dok je onaj tko je kupio na kredit izgubio sve što je uložio, i to samo zato što se promijenila cijena novca, a stan je ostao isti po funkciji i kvaliteti. Zato nekoliko postotnih bodova na američkim obveznicama može početi mijenjati cijene imovine širom svijeta.
Kako radi golemi Treasury stroj?
Početak lanca iznenađujuće je jednostavan: američka država troši više novca nego što prikupi, pa razliku mora posuditi. U.S. Treasury zato izdaje kratkoročne Treasury bills, srednjoročne notes i dugoročne bonds te organizira aukcije, a obveznice kupuju banke, primary dealeri, mirovinski i investicijski fondovi, osiguravatelji, strani investitori, središnje banke i drugi sudionici. Jednom kupljena obveznica može se ponovno prodavati, koristiti kao osiguranje za posudbu novca, držati u portfelju ili kombinirati s drugim financijskim instrumentima. I tu dolazimo do nečega što javnost gotovo nikada ne vidi.
Repo
Recimo da imam američku državnu obveznicu vrijednu 100 milijuna dolara. Gotovine nemam dovoljno, a novac mi treba do sutra. Dođem drugom financijskom sudioniku i kažem: evo ti mojih 100 milijuna dolara Treasuriesa, daj mi danas približno 100 milijuna dolara casha, sutra ću od tebe otkupiti obveznice natrag i platiti ti malu kamatu. Drugi financijski sudionik bude oduševljen jer će preko noći nešto zaraditi, a novac mu je sutra na računu.
To je, vrlo pojednostavljeno, repo, praktički kratkoročni zajam osiguran vrijednosnim papirom. A taj naizgled tehnički dio tržišta postao je ogroman: New York Fed navodi da je volumen transakcija na kojima se temelji SOFR porastao s približno 1 bilijuna dolara dnevno početkom 2022. na oko 3 bilijuna danas. Liječnik bi rekao da je repo krvotok sustava, obveznica kolateral, a cash krv.
A sada dodajmo leverage
Tu stvar postaje zanimljivija. Zamislimo investicijski fond koji pronađe trgovinu na kojoj može zaraditi samo vrlo malu razliku. Na svojih milijun dolara ta mu se zarada možda ne čini osobito zanimljivom, ali što ako sa svojim milijunom može kontrolirati poziciju vrijednu 10, 20 ili 50 milijuna dolara jer ostatak financira posuđenim novcem? To je leverage.
Najjednostavnija analogija je kupnja nekretnine kreditom. Imate 20.000 eura svojeg novca i kupite stan vrijedan 100.000 eura, čime kontrolirate imovinu pet puta veću od vlastitog kapitala. Ako stan poskupi 10 posto, vrijednost mu je narasla za 10.000 eura, što je u odnosu na vaših početnih 20.000 golemi dobitak. Leverage, međutim, radi u oba smjera, pa se gubitak jednako povećava kada vrijednost imovine padne.
Hedge fondovi na Treasury tržištu koriste sličnu logiku u mnogo sofisticiranijem obliku. Jedna od poznatih strategija je cash-futures basis trade: fond kupuje Treasury obveznicu, često financiranu preko repo tržišta, i istodobno prodaje odgovarajući Treasury futures te zarađuje na maloj razlici između dviju cijena. Razlika je mala, zato treba leverage.
New York Fed procjenjivao je da su leveraged fondovi imali više od 1 bilijuna dolara short pozicija u Treasury futuresima do desetogodišnjeg dospijeća, dok su kvalificirani hedge fondovi držali oko 1,9 bilijuna dolara dugih Treasury pozicija. Fed pritom upozorava da naglo zatvaranje takvih trgovina može proizvesti snažan prodajni pritisak. I tu se vraćamo na cash.
Zašto je današnjih 5 posto zanimljivo?
Pet posto je razina koja mijenja ekonomiju zaduživanja, a ne magična granica nakon koje se financijski sustav ruši. Što su kamate više, financiranje leveragea postaje skuplje, a istodobno Treasury mora izdavati ogromne količine novog duga. Američko Ministarstvo financija procjenjuje da će samo od srpnja do rujna 2026. neto posuditi 739 milijardi dolara, a od listopada do prosinca još 628 milijardi privatno držanog tržišnog duga, što je ukupno oko 1.367 milijardi dolara u šest mjeseci.
Kupaca zasad ima i to je vrlo važno, pa je pravo pitanje po kojoj će cijeni tržište biti spremno apsorbirati taj dug i što se događa unutar financijskog sustava ako visoki prinosi potraju. Za stabilnost sustava presudna je i brzina kojom se prinos mijenja, a ne samo njegova razina. Tržište se može postupno prilagoditi stanju „visoko, ali stabilno”, pa mirnih 4,8 ili 5 posto nije isto što i nagli skok prinosa od pola postotnog boda u nekoliko tjedana. U prvom slučaju banke, fondovi i drugi sudionici imaju vremena prilagoditi cijene i pozicije, a u drugom se vrijednost kolaterala, trošak financiranja i rizik leveraged pozicija mijenjaju vrlo brzo.
Leverage je ugodan dok tržište miruje. Kada volatilnost poraste, vjerovnik može reći: „Treba mi više osiguranja” ili „Uplati cash”. To je margin call, a ako ga ne uplatiš, kompjuter automatski prodaje tvoje pozicije. Za jedan fond to je nevolja, a ako puno fondova nema casha, onda je to nevolja za cijelo tržište.
Fond tada mora pronaći cash, a ako ga nema, mora nešto prodati. Kada mnogo velikih sudionika istodobno mora prodavati imovinu kako bi došlo do casha, cijene padaju, pad cijena može izazvati nove margin calleve, a novi margin callovi izazivaju novu prodaju. I dobili smo povratnu spregu.
A što se prodaje? Isti taj Treasury, i to baš zato što je najlikvidniji, pa je prvi na udaru kad svima zatreba cash odjednom. Tu se događa nešto zanimljivo: Treasury tada kupuju oni koji imaju gotovinu, ali mogu čekati veći popust, a dok čekaju, cijena dalje pada i pitanje „gdje je dno” ostaje otvoreno.
Upravo se tu otvara pitanje tko će kupovati i po kojoj cijeni ako velik broj sudionika poželi prodavati istodobno, a samo nekoliko dana kasnije, na konferenciji Feda 22. rujna, jedna od glavnih tema bit će upravo repo tržište, cash i funkcioniranje Treasury tržišta. Tu ulazi i Fedov Standing Repo Facility, sigurnosni ventil za trenutak kada privatni kupci odluče pričekati.
Što SPI smatra mogućim problemom
Tu dolazimo do Structural Predictive Intelligencea (SPI), algoritamskog modela kojim pokušavamo procijeniti stanje nekog složenog sustava i prepoznati njegove slabe točke prije samog poremećaja. SPI prati niz mjerljivih pokazatelja i njihove međusobne veze te pokušava odgovoriti na jednostavno pitanje: gdje se u sustavu povećava pritisak i što bi moglo popustiti ako taj pritisak nastavi rasti? Umjesto pogađanja datuma neke buduće financijske katastrofe, tražimo mjesto na kojem struktura sustava postaje osjetljiva.
Na Treasury tržištu naša hipoteza glasi: problem će vjerojatno biti nedostatak casha tamo gdje je potreban i u trenutku kada je potreban, a ne nedostatak imovine. Financijska institucija može imati milijarde dolara kvalitetne imovine i svejedno imati problem ako danas mora platiti milijardu dolara, a novac će dobiti tek sutra, jer solventnost i likvidnost nisu ista stvar. Zato nas zanima što će se dogoditi ako veliki broj leveraged sudionika istodobno zatreba cash.
Mogući lanac izgleda ovako: visoki Treasury prinosi i volatilnost vode prema skupljem ili težem repo financiranju, ono prema većim margin i haircut zahtjevima, zatim prema povećanoj potrebi za cashom, potom prema zatvaranju leveraged pozicija i prodaji Treasuriesa, što obara cijenu obveznica i dalje diže prinose. Taj lanac navodimo kao mjesto koje vrijedi promatrati, a ne kao izvjestan ishod. New York Fed i sam navodi da bi velika volatilnost ili trajniji rast repo stopa mogli povećati trošak financiranja basis tradea i potaknuti njegovo zatvaranje.
Ovo je opća prosudba o strukturi sustava jer podaci o pozicioniranju pojedinih fondova i financijskih institucija ostaju vlasnički i nedostupni, pa ne tvrdimo da znamo gdje se nalazi neka skrivena velika pozicija koja će puknuti. Naša osnovna procjena zapravo je da će sustav vjerojatno apsorbirati sadašnju razinu prinosa bez dramatičnog loma tijekom sljedećih nekoliko mjeseci.
Post-2020 regulatorna pažnja usmjerena na basis trade i sama činjenica da se o tim problemima danas javno govori na konferencijama sugeriraju da nadzornici barem poznaju problem i imaju alate koje mogu upotrijebiti ako zatrebaju, što smanjuje vjerojatnost nekontroliranog loma, ali je ne uklanja. Veći rizik zato je brzina promjene prinosa, a manje sama njegova razina, jer nagli skok od pola postotnog boda u nekoliko tjedana može biti mnogo opasniji od mirnog stanja „visoko, ali stabilno” na 4,8 ili 5 posto.
Što ćemo pratiti?
Da SPI nakon šest mjeseci ne bi jednostavno proglasio da je „bio u pravu”, pokazatelje definiramo unaprijed. Pratit ćemo desetogodišnji Treasury prinos, odnosno zahtijeva li tržište sve veću naknadu za dugoročno držanje američkog duga, i brzinu njegove promjene, jer pomak od 50 baznih bodova, odnosno pola postotnog boda, u nekoliko tjedana smatramo važnijim signalom stresa od stabilnog prinosa na visokoj razini. Gledat ćemo i snagu potražnje na Treasury aukcijama, pojavu neuobičajenih skokova i odstupanja u cijeni kratkoročnog financiranja na repo tržištu te likvidnost Treasury tržišta kroz market depth, bid-ask spreadove i mogućnost tržišta da apsorbira velike transakcije bez velikih pomaka cijena.
Uz to pratimo hedge-fund leverage i basis trade, odnosno pojavljuju li se znakovi prisilnog smanjivanja pozicija, te Fedov Standing Repo Facility, odnosno počinju li financijske institucije u većoj mjeri koristiti Fed kao izvor overnight likvidnosti. Standing Repo operacije postoje upravo kako bi podržale provođenje monetarne politike i uredno funkcioniranje tržišta, pa Fed daje overnight cash protiv odgovarajućih vrijednosnih papira. Drugim riječima, gledamo cijelu krvnu sliku sustava, a ne jedan termometar.
22. rujna: zanimljiv sastanak u New Yorku
Samo tri dana nakon objave ovog teksta dogodit će se nešto što nam omogućuje prvi mali test. Dana 22. rujna 2026. u Federal Reserve Bank of New York održava se 12. godišnja U.S. Treasury Market Conference, a organiziraju je zajedno američko Ministarstvo financija, Federal Reserve Board, New York Fed, SEC i CFTC.
Program je vrlo zanimljiv. Jedan panel nosi naslov „Investing Treasury General Account Cash Balances in Repo”, dakle cash i repo, a sudjeluju predstavnici Treasuryja, Goldman Sachsa, J.P. Morgana i BNY-a. Drugi veliki panel bavi se elektroničkim trgovanjem i centralnim clearingom Treasury cash tržišta, sa sudionicima iz Citija, Millenniuma, Tradeweba, Hudson River Tradinga, Marexa i BrokerTeca, a treći stablecoinima, tokeniziranim depozitima i kratkoročnim financiranjem. Na kraju govori Roberto Perli, System Open Market Account Manager New York Feda, čovjek koji se nalazi vrlo blizu samom operativnom stroju provođenja monetarne politike.
Program pokazuje što ljudi koji upravljaju i nadziru sustav smatraju vrijednim razgovora upravo sada, a jedna od tih stvari je cash u repo tržištu.
Još je zanimljivije ono o čemu se na konferenciji ne govori
Program se u cijelosti drži operativnih tema: casha, repoa, clearinga, tržišne infrastrukture, kratkoročnog financiranja i novih izvora potražnje za Treasury vrijednosnim papirima. Panela o tome hoće li Amerika moći vratiti dug, tko će kupiti američke obveznice, je li 5 posto previsoka kamata i prijeti li bankrot Sjedinjenih Država u programu nema.
To samo po sebi ne potvrđuje našu hipotezu, ali SPI je neovisno došao do vrlo sličnog pitanja: važno je kako se vrijednosni papiri financiraju i gdje se nalazi cash, a ne samo koliko ih postoji.
SPI PROGNOZA, 19. RUJNA 2026.
Ovaj dio teksta namjerno datiramo i nećemo ga mijenjati nakon konferencije.
Naša prognoza glasi: ako američki dugoročni prinosi ostanu povišeni, važniji izvor mogućeg sistemskog financijskog stresa bit će mehanizam financiranja Treasury tržišta, dakle cash, repo, leverage i margin, a ne sama sposobnost američke države da proda svoje obveznice. Pritom smatramo da je brzina promjene prinosa važnija od same brojke, jer stabilnih 5 posto i nagli skok prema 5 posto nisu isti događaj. Očekujemo da će upravo repo tržište i dostupnost casha dati raniji signal eventualnog ozbiljnog poremećaja od same Treasury aukcije.
Ako takav stres postane dovoljno velik da zahtijeva reakciju američkih institucija, očekujemo da će prvi odgovor biti usmjeren prema osiguravanju likvidnosti i funkcioniranja tržišta, a ne prema obrani određene cijene Treasury obveznice ili određene razine desetogodišnjeg prinosa. Drugim riječima, prije pitanja hoće li Fed kupovati obveznice gledat ćemo mora li nekome posuditi cash protiv tih obveznica. To su dvije vrlo različite stvari i upravo zato pratimo repo.
A što ako smo pogriješili?
I to definiramo unaprijed. Ako američki dugoročni prinosi ostanu oko 5 posto ili odu još više, a tijekom sljedećih mjeseci repo tržište ostane uredno, Treasury aukcije nastave normalno funkcionirati, market depth ne pokaže ozbiljno pogoršanje, basis trade se uredno prilagodi i potreba za Fedovom dodatnom likvidnošću ostane bez značajnog rasta, onda će tržište pokazati nešto vrlo važno: američki financijski sustav može podnijeti znatno višu cijenu kapitala bez likvidnosnog poremećaja. U tom slučaju naša hipoteza ostaje nepotvrđena, a to treba zapisati jednako jasno kao eventualni pogodak.
Prvi test: 22. rujna
Za tri dana ljudi koji upravljaju, reguliraju, financiraju i koriste najveće tržište državnih obveznica na svijetu sjest će za isti stol, a mi smo prije toga zapisali što gledamo: cash, repo, leverage, margin, likvidnost Treasury tržišta i brzinu promjene prinosa.
Prvi test bit će mnogo jednostavniji od objave financijske krize, koju 22. rujna nitko neće izgovoriti, i to nije predikcija. Poslušat ćemo govore i rasprave te vidjeti koliko će upravo likvidnost, repo financiranje, leverage, collateral, dealer capacity i otpornost tržišta biti u središtu njihove pažnje. Zatim ćemo ovaj tekst ostaviti kakav jest i napisati nastavak, jer predviđanje napisano nakon događaja nije predviđanje. Ovo je napisano prije njega.
Više od istog autora:
Ursulin govor o stanju Unije: Europa je shvatila da se svijet promijenio, ali što sad?